Franc CFA : Paris a rendu les clés à la BCEAO, mais garde celles de la BEAC
Zone monétaire commune, tutule inégale : l'asymétrie du franc CFA qui déshonore la zone franc
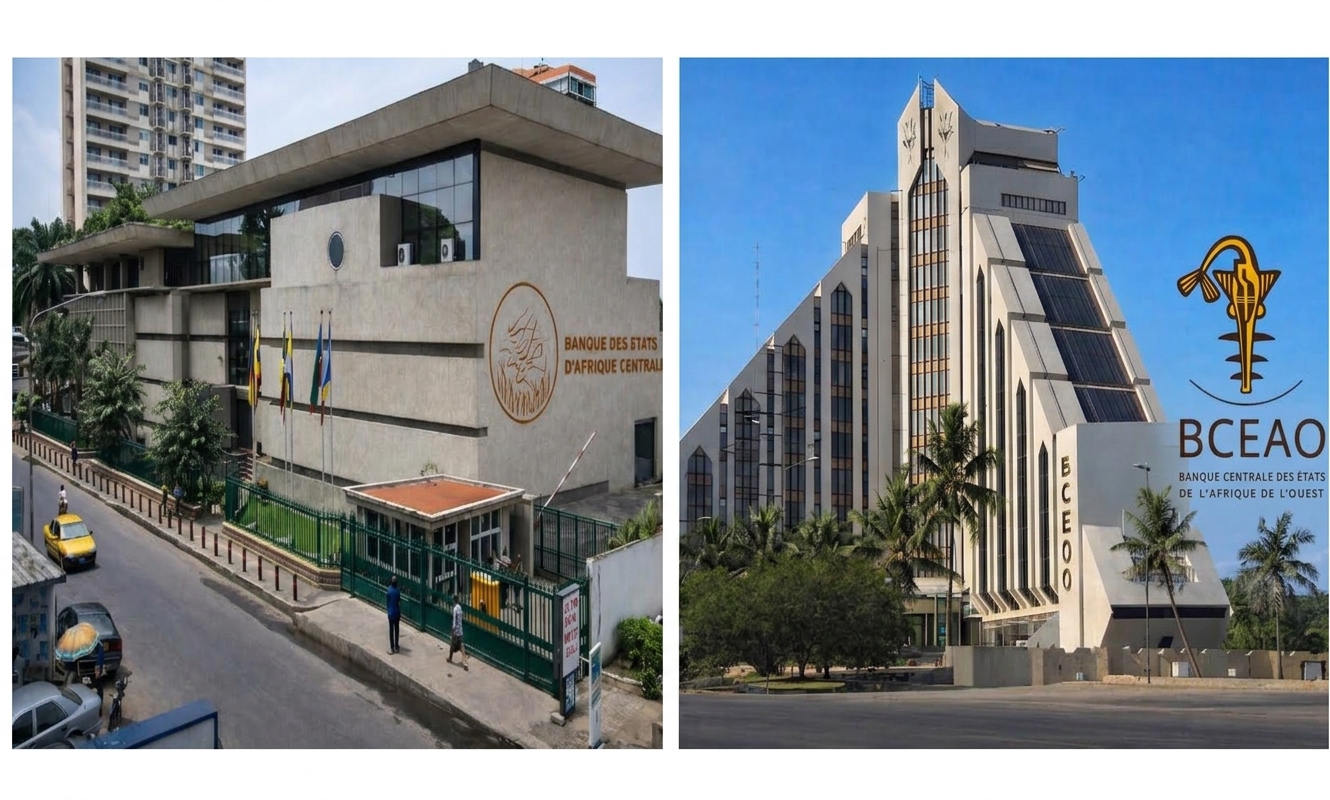
D eux poids, deux mesures, la France a libéré l'Ouest, mais garde la Centrale au collier monétaire. La France supprime le compte d'opérations de la BCEAO au Trésor francais ainsi que ses représentants au conseil d'administration de la BCEAO mais Paris maintient cette servitude monétaire pour la BEAC de la zone CEMAC. L'asymétrie entre le traitement réservé à la BCEAO et celui imposé à la BEAC révèle une logique géopolitique, non monétaire. Elle plombe la souveraineté économique de la CEMAC et coûte cher en coût d'opportunité à ses réserves de change.

Le fait est établi, la dissimulation aussi : Le 21 décembre 2019, à la faveur de l'accord franco-ouest-africain, Paris a consenti à sacrifier les deux piliers historiques de sa tutelle monétaire sur l'UEMOA : la suppression du compte d'opérations de la BCEAO au Trésor français et le retrait de ses représentants français des instances de gouvernance de la BCEAO. Le compte a été définitivement fermé le 30 avril 2021, et la BCEAO ne dispose plus de compte d'opérations depuis janvier 2020. Sept ans plus tard, la situation est sans appel : pour la BEAC, rien n'a bougé. La Banque des États de l'Afrique centrale demeure tenue de centraliser 50 % de ses réserves de change sur le fameux compte d'opérations ouvert dans les livres du Trésor français, la proportion de 50% est désormais appliquée au 1er juillet 2009, et la France continue de siéger aux organes de décision de l'institut d'émission. Même devise, même zone franc, même architecture juridique d'origine — mais deux traitements foncièrement inégaux.
Un coût d'opportunité que plus personne ne peut nier Les chiffres parlent d'eux-mêmes. En 2023, la BEAC a perçu 196,7 milliards de FCFA d'intérêts sur la fraction de ses réserves placée au Trésor français, soit une hausse de 358 % liée uniquement à la remontée des taux de la BCE. Derrière ce rebond apparent se cache un coût d'opportunité massif : en période de taux bas, ces mêmes dépôts étaient rémunérés à des taux dérisoires — 0,60 % en moyenne pour les avoirs de la BEAC, alors qu'en contrepartie, Paris utilisait ces liquidités pour financer sa dette à des taux structurellement supérieur. Une rente de situation, en somme : le Trésor français emprunte aux États d'Afrique centrale à des conditions qu'aucun marché primaire n'accepterait. L'argument de la rémunération ne tient donc pas. Un compte d'opérations, fut-il rémunéré, reste un instrument de garantie asymétrique : la centralisation des réserves n'est jamais qu'une contrepartie que les États paient pour une convertibilité dont ils sont, en pratique, les seuls garants effectifs.
La souveraineté à géométrie variable Voilà où le bât blesse : l'accord de 2019 a démontré que Paris pouvait renoncer aux comptes d'opérations et au droit de regard sur une banque centrale africaine sans provoquer ni panique monétaire ni fuite des capitaux. La BCEAO gère désormais ses réserves en toute autonomie, avec des rendements comparables — 176,96 milliards de FCFA en 2023 — sans que la parité n'en ait souffert. Le précédent est là, il est documenté, il est viable. La CEMAC, elle, reste enfermée dans une architecture héritée de la colonisation : une banque centrale dont la France contrôle encore la gouvernance, des réserves parquées dans les livres d'un État tiers, une monnaie dont la parité fixe sert d'abord les intérêts d'ancrage d'un pays créancier. On lira volontiers dans les conventions BEAC–Trésor français que la France « participe à la gestion et au contrôle de la Banque Centrale, une formulation qui, dans le droit international contemporain, relève d'une anomalie historique.
Ce qu'il faut exiger La leçon de l'Ouest est limpide : la fin de la centralisation des réserves n'entraîne ni dévaluation, ni défiance des investisseurs, ni déstabilisation des changes. Il faut donc exiger, pour la BEAC, la réciprocité intégrale du traitement accordé à la BCEAO : clôture du compte d'opérations, retrait des administrateurs français du conseil, transfert effectif de la gestion des réserves dans les livres de la banque centrale. Toute autre position relèverait du deux poids, deux mesures — et du pérennisation d'une tutelle monétaire que l'histoire a déjà jugée.