Groupe BGFIBank : la croissance en vitrine, les risques en coulisses.
Des résultats records malgré des fragilités persistantes
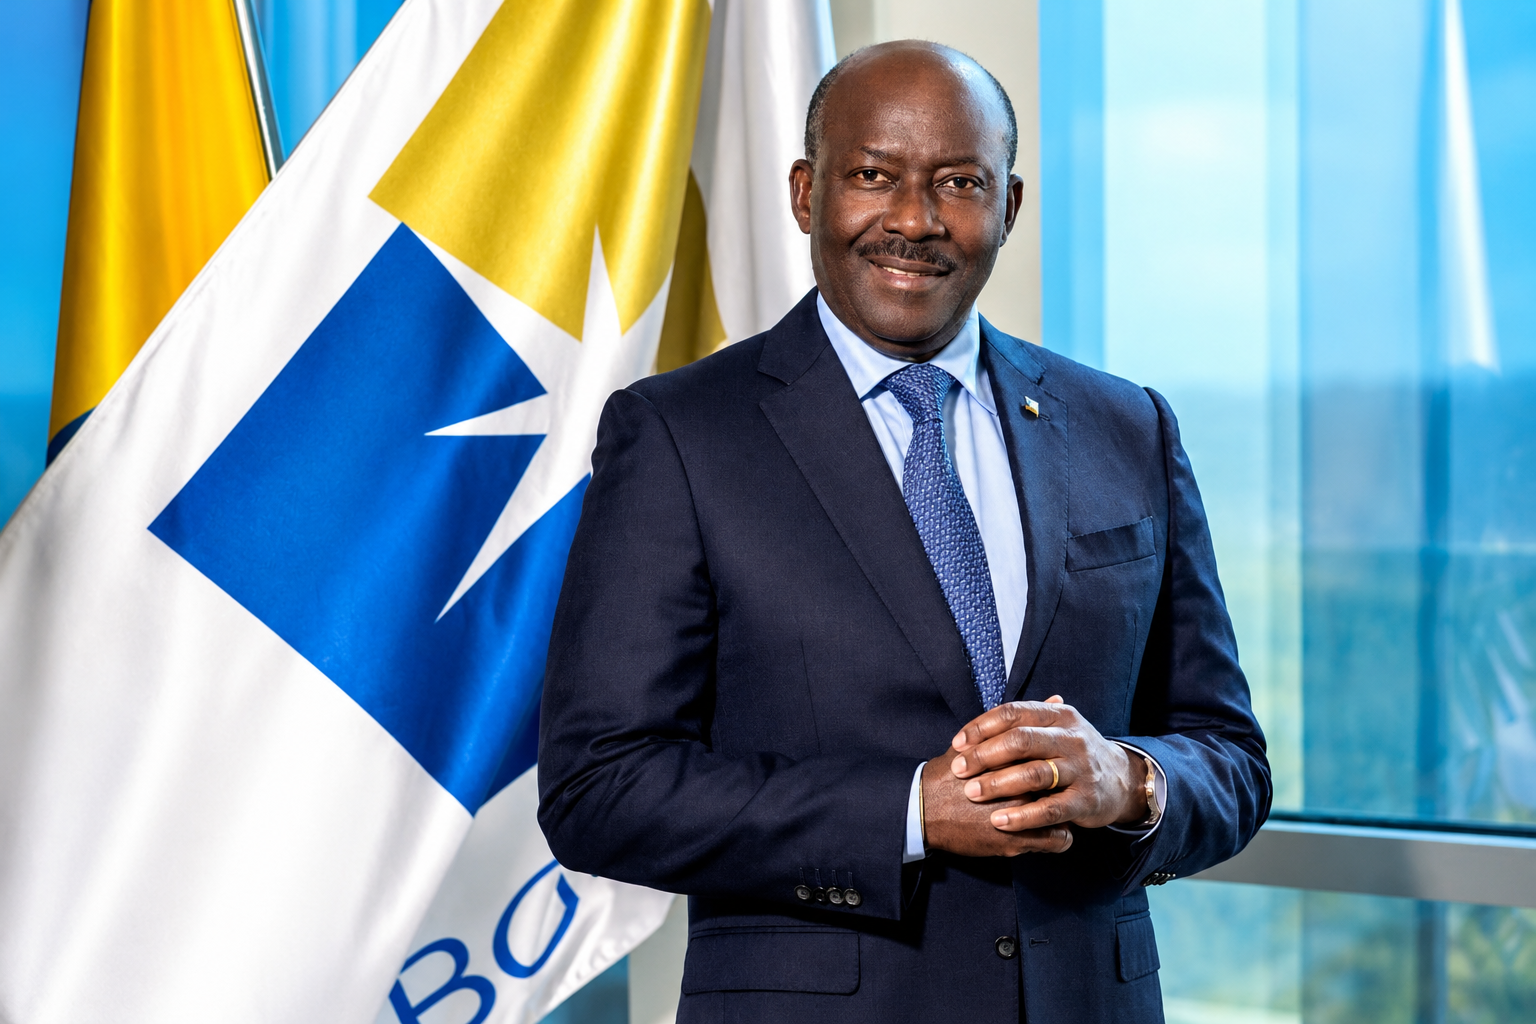
A vec un bilan de plus de 7 000 milliards de FCFA et un bénéfice net consolidé de 133 milliards en 2025, le groupe reste confronté à des risques liés à certaines filiales, à ses créances et à sa gouvernance.

Une enquête d’Africa Intelligence souligne les difficultés de BGFIBank en Guinée équatoriale et au Congo, ainsi que des interrogations sur la transparence de certaines opérations. Ces éléments mettent en question la maîtrise des risques et la solidité du modèle de croissance du groupe. Des performances qui masquent des fragilités Malgré ses résultats records, BGFIBank reste exposée aux difficultés de plusieurs filiales. En Guinée équatoriale, les engagements liés aux infrastructures atteignaient 107,654 milliards de FCFA en 2024, pour un capital de 38 milliards, faisant peser d’importants risques sur l’entité.
Au Congo, le rachat de la filiale de Société Générale pour 33,8 milliards de FCFA en 2023 n’aurait pas produit les résultats attendus. Au Cameroun, la concurrence limite également les perspectives de croissance. Des interrogations sur la gouvernance La rentabilité consolidée peut masquer les difficultés de certaines entités et mobiliser des ressources pour leur recapitalisation. L’enquête évoque aussi une correction comptable ayant affecté les fonds propres du groupe, sans établir d’irrégularité. Ces éléments appellent toutefois à davantage de transparence sur les créances douteuses, les soutiens intragroupe et le contrôle prudentiel. La concentration des pouvoirs et les liens entre certains dirigeants et actionnaires soulèvent également des questions sur l’indépendance de la gouvernance.
Une introduction en Bourse attendue L’ouverture du capital de BGFI Holding Corporation, marquée par une sursouscription annoncée, doit renforcer les fonds propres du groupe. Elle ne suffira cependant pas à régler ses fragilités structurelles. La crédibilité de BGFIBank dépendra désormais de sa capacité à améliorer la gestion des risques, la transparence financière et l’indépendance des contrôles, afin de garantir une solidité durable dans l’ensemble de ses filiales et de préserver la stabilité bancaire régionale.